Vous vendez vos effets personnels ? En général, vous ne payez pas d'impôts
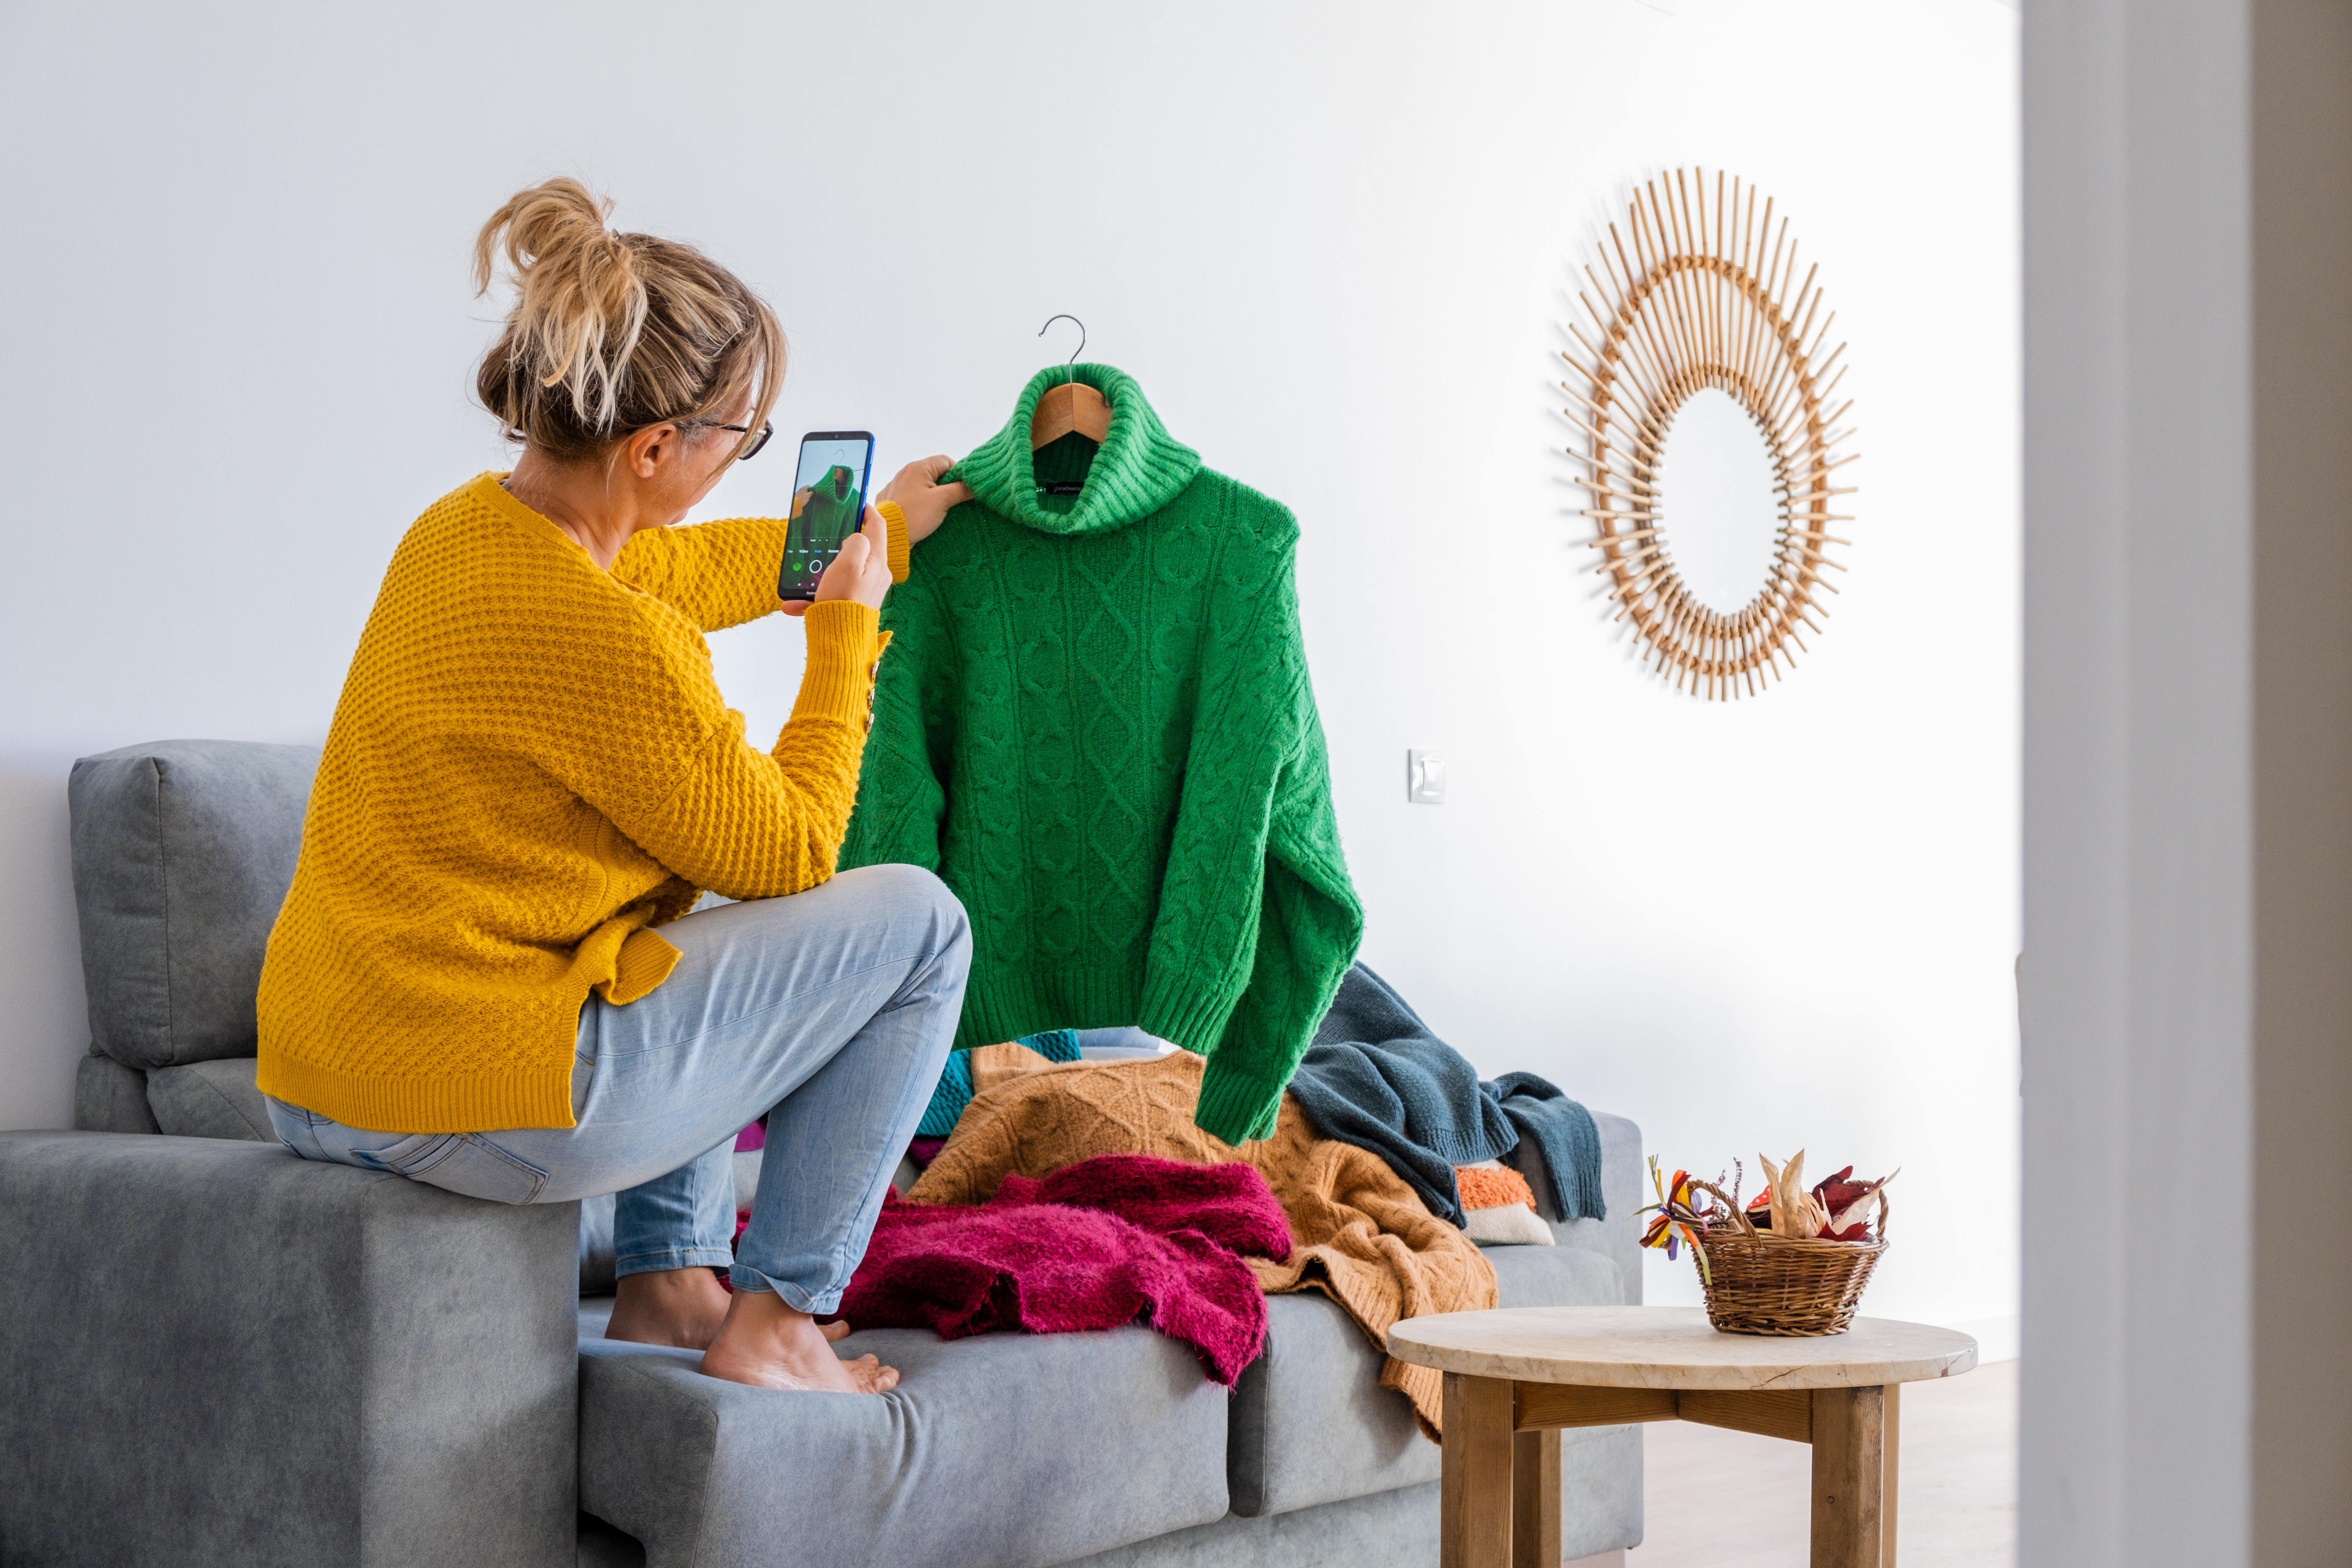
La vente de biens appartenant à votre patrimoine privé soulève souvent des questions : faut-il déclarer les sommes perçues ? Si vous vendez occasionnellement des objets dont vous n'avez plus besoin, cela relève généralement de la gestion normale de votre patrimoine privé.
Il peut s'agir, par exemple :
de vêtements que vous ne portez plus
d'un ancien smartphone ou ordinateur portable
de meubles dont vous n'avez plus l'utilité
de jouets que vos enfants n'utilisent plus
de livres, d'objets de décoration ou de matériel de loisirs
Dans le cadre de la gestion normale de votre patrimoine privé, les recettes ne sont en principe pas imposables en tant que revenus divers. Vous ne devez donc pas soudainement payer des impôts simplement parce que vous avez fait du tri dans votre garde-robe et gagné un peu d'argent.
Mais dans quels cas faut-il déclarer ces revenus ?
Que change le nouveau seuil de 2 000 € ?
À partir de l'année de revenus 2026 (exercice d'imposition 2027), les règles apportent davantage de clarté aux personnes qui vendent occasionnellement des biens, que ce soit sur des plateformes de seconde main ou lors de brocantes.
Lorsque les recettes brutes ne dépassent pas 2 000 € par contribuable et par an, les ventes peuvent, sous certaines conditions, être considérées comme relevant de la gestion normale du patrimoine privé.
Cette mesure vise avant tout à offrir davantage de sécurité juridique aux personnes qui vendent occasionnellement des biens sur des plateformes comme Vinted ou Marketplace.
Attention : le seuil de 2 000 € ne constitue pas une exonération fiscale générale pour les ventes sur Vinted.
Plus de 2 000 € de ventes ? Vous n'êtes pas automatiquement imposable
Le seuil de 2 000 € vise à établir, lorsque les conditions sont remplies, une présomption selon laquelle les ventes réalisées en dessous de ce montant relèvent de la gestion normale du patrimoine privé.
Cela ne signifie toutefois pas que les ventes dépassant 2 000 € sont automatiquement exclues de cette gestion normale.
Même au-delà de ce montant, l'administration fiscale doit tenir compte des circonstances concrètes. La qualification fiscale peut donc rester complexe : le montant des ventes ne suffit pas, à lui seul, à déterminer si vous devez payer des impôts.
Quand les ventes en ligne peuvent-elles devenir imposables ?
La situation change lorsque vous ne vous contentez plus de vendre vos effets personnels, mais que vous achetez activement des biens dans le but de les revendre avec un bénéfice.
Pensez, par exemple, à des meubles design d'occasion que vous restaurez avant de les revendre, ou à des vêtements de marque, des sneakers, des objets de collection et des appareils électroniques que vous achetez volontairement pour les proposer ensuite à un prix plus élevé.
Dans ce cas, vous ne vendez plus uniquement des biens issus de votre patrimoine privé : vous cherchez à générer des revenus grâce à vos activités.
Les bénéfices peuvent alors être considérés fiscalement comme des revenus divers ou des revenus professionnels. Tout dépend des circonstances concrètes.
La différence réside donc dans la nature de votre activité.
Vous vendez, par exemple, des vêtements après avoir fait du tri dans la garde-robe de votre enfant ? Ou vous achetez volontairement un vélo à bas prix dans une brocante, vous le réparez et vous le revendez ensuite avec un bénéfice ?
Dans le second cas, vous exercez une activité d'achat et de revente dans un but lucratif. Le risque que vos bénéfices soient considérés comme des revenus imposables est donc plus élevé.
Quand la vente en ligne devient-elle une activité indépendante ?
Il n'existe aucune règle du type : « Après 30 ventes, vous devenez indépendant » ou « À partir de 2 000 € de chiffre d'affaires, vous devez créer une entreprise ».
C'est l'ensemble de votre activité qui est pris en compte.
Plusieurs facteurs peuvent notamment jouer un rôle :
La fréquence de vos ventes : vendez-vous tous les jours ou seulement quelques fois par mois ?
Les montants concernés : quelle est l'importance des sommes générées ?
L'achat en vue de la revente : achetez-vous volontairement des produits pour les revendre ?
La recherche de bénéfices : cherchez-vous régulièrement à réaliser une marge ?
La constitution d'un stock : achetez-vous des produits que vous conservez en attendant de les vendre ?
La publicité : faites-vous activement la promotion de vos produits ?
L'organisation de votre activité : disposez-vous d'une certaine structure ou méthode de travail ?
Le lien avec une autre activité professionnelle : vos ventes sont-elles liées à votre profession ?
Imaginons que vous achetiez chaque mois des meubles d'occasion, que vous les répariez, preniez des photos, les mettiez en avant sur Internet et les revendiez avec une marge bénéficiaire.
Dans une telle situation, l'administration fiscale pourrait considérer que votre activité présente un caractère professionnel. Les revenus initialement considérés comme des revenus divers pourraient alors être requalifiés en revenus professionnels d'indépendant.
Trois situations concrètes
1. Vous faites du tri dans votre maison
Vous vendez vos anciens vêtements, quelques meubles, une poussette et plusieurs appareils électroniques.
Vous aviez initialement acheté ces objets pour votre usage personnel et vous les revendez parce que vous n'en avez plus besoin.
Ces ventes relèvent généralement de la gestion normale de votre patrimoine privé et ne doivent donc pas être déclarées à l'impôt des personnes physiques.
2. Vous achetez occasionnellement un objet pour le revendre
Vous trouvez de temps en temps un article d'occasion que vous pensez pouvoir revendre avec un bénéfice.
Vous ne le faites pas de manière systématique et vous n'avez pas organisé de véritable activité autour de ces ventes.
Selon les circonstances, les bénéfices réalisés peuvent être considérés comme des revenus divers.
3. Vous achetez régulièrement des biens pour réaliser des bénéfices
Vous recherchez régulièrement des produits à acheter, constituez un stock, créez des annonces, suivez vos prix de vente et achetez des articles dans le but précis de les revendre.
Votre activité peut alors acquérir un caractère professionnel et les revenus générés peuvent être imposés comme des revenus professionnels.
Quand est-il judicieux de faire analyser votre activité de vente ?
Un hobby ou une petite activité complémentaire peut se développer plus vite que prévu.
Au départ, vous vendez peut-être quelques objets de temps en temps. Quelques mois plus tard, vous achetez volontairement des produits, recevez des commandes chaque semaine et générez régulièrement des revenus.
Il est conseillé de faire examiner votre situation si, par exemple, vous :
achetez régulièrement des biens dans le but de les revendre
commencez à réaliser des bénéfices de manière régulière
constituez un stock de produits
utilisez plusieurs canaux de vente
faites activement de la publicité pour vos produits
consacrez de plus en plus de temps à cette activité
hésitez sur la qualification de vos revenus : privés, divers ou professionnels
Vous ne devez donc pas attendre d'atteindre un certain chiffre d'affaires pour vous poser ces questions.
D'une activité complémentaire à votre propre entreprise ?
Ce qui n'était au départ qu'un hobby commence à ressembler à une véritable entreprise ? Dans ce cas, il ne suffit plus de mettre vos produits en ligne.
Vous devez notamment déterminer si vous devez vous inscrire en tant qu'indépendant, quelles sont vos obligations fiscales et sociales et comment organiser votre administration et votre comptabilité.
Avec PIA Go!, vous n'êtes pas seul. Nous vous accompagnons dans votre comptabilité et dans les démarches administratives liées à votre activité indépendante, pour que vous puissiez vous concentrer sur votre entreprise.